Europäische Nadelholzindustrie bleibt unter Druck
Auf der Internationalen Nadelholzkonferenz ISC in Dublin wurde deutlich, dass die Nadelholzbranche weiter mit schwacher Baukonjunktur, hohen Kosten für Energie und Rohmaterial sowie sinkender Produktion kämpft. Internationale Absatzmärkte dienen nur noch bedingt als funktionierendes Ventil.
Die 74. Ausgabe der International Softwood Conference (ISC) in Dublin zeichnete für Vertreter von Handel und Sägeindustrie ein weiterhin schwieriges Bild für die europäische Nadelholzbranche. Neben den oben genannten Aspekten trüben insbesondere auch regulatorische Belastungen die Perspektiven in der Marktentwicklung. So riefen Tommi Sneck (Präsident EOS) und auch Morten Bergsten (bis zur Konferenz Boardmitglied der ETTF) dazu auf, den Markt sich nicht kaputtregulieren zu lassen. Handel und Säger stellen das wichtigste Baumaterial der Zukunft her, das gilt es, marktfähig zu halten und gleichzeitig die Ressource Wald zu sichern.
Die Nadelholzproduktion in den EOS-Mitgliedsländern ist seit ihrem Höchststand 2021 bereits um 10 Prozent gesunken. Für 2026 wird ein weiterer Rückgang von rund 4 Prozent erwartet, insbesondere in Deutschland und Schweden. Gleichzeitig bleibt die Ertragslage vieler Unternehmen aufgrund hoher Kosten und weiter fallender Schnittholzpreise angespannt.
Trotz rückläufiger Bauaktivität konnte Holz in einigen Märkten Marktanteile gewinnen. Branchenvertreter betonten jedoch, dass größere Marktanteile in einem insgesamt kleineren Baumarkt nicht automatisch zu höherem Holzverbrauch führen. Eine rasche Rückkehr der europäischen Bauwirtschaft auf das Vorkrisenniveau wird derzeit nicht erwartet, auch wenn sich in einigen EU-Staaten mittlerweile die mittelfristigen Aussichten verbessert haben. Auch in den USA erschweren demografische Veränderungen die Tätigkeiten im Bausektor. Gepaart mit einer restriktiveren Einwanderungspolitik reduziert sich die Anzahl konsumbereiter Käufer der Mittelschicht. Auch bedingt durch die Zinspolitik und vergleichsweise hohe Inflation in den USA bleiben nennenswert positive Perspektiven durch vermehrte Nachfrage nach Schaffung neuen Wohnraums aus – die Entwicklung kann auch stellvertretend für mehrere EU-Mitgliedstaaten interpretiert werden.
Auf Russland bezogen wurde berichtet, dass bedingt durch Sanktionen und Käuferzurückhaltung in China die Exportmenge seit 2019 um mehr als die Hälfte eingebrochen ist.
Langfristig sehen die Experten dennoch Chancen für Holz als klimafreundlichen Baustoff. Der steigende Renovierungsbedarf, die Dekarbonisierung des Bausektors und die wachsende Bedeutung des Holzbaus könnten dem Markt künftig neue Impulse geben. Gleichzeitig wird aufgrund klimabedingter Waldschäden mit einer veränderten Rohstoffbasis gerechnet: Die Verfügbarkeit von Fichtenholz wird langfristig weiter sinken, während andere Baumarten wie Kiefer und Douglasie stärker an Bedeutung gewinnen werden.
Kurzfristig bleibt die Lage für die europäische Nadelholzindustrie also herausfordernd. Mittel- bis langfristig sieht die Branche jedoch Potenzial durch Holzbau, Klimaschutz und eine stärkere Nutzung nachwachsender Rohstoffe. (NOP)
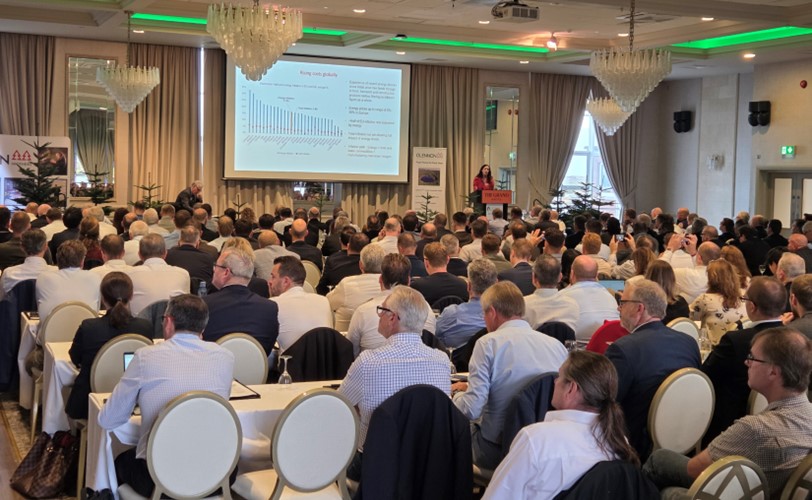
Foto © GD Holz / ISC Dublin
 Seite drucken
Kommentare